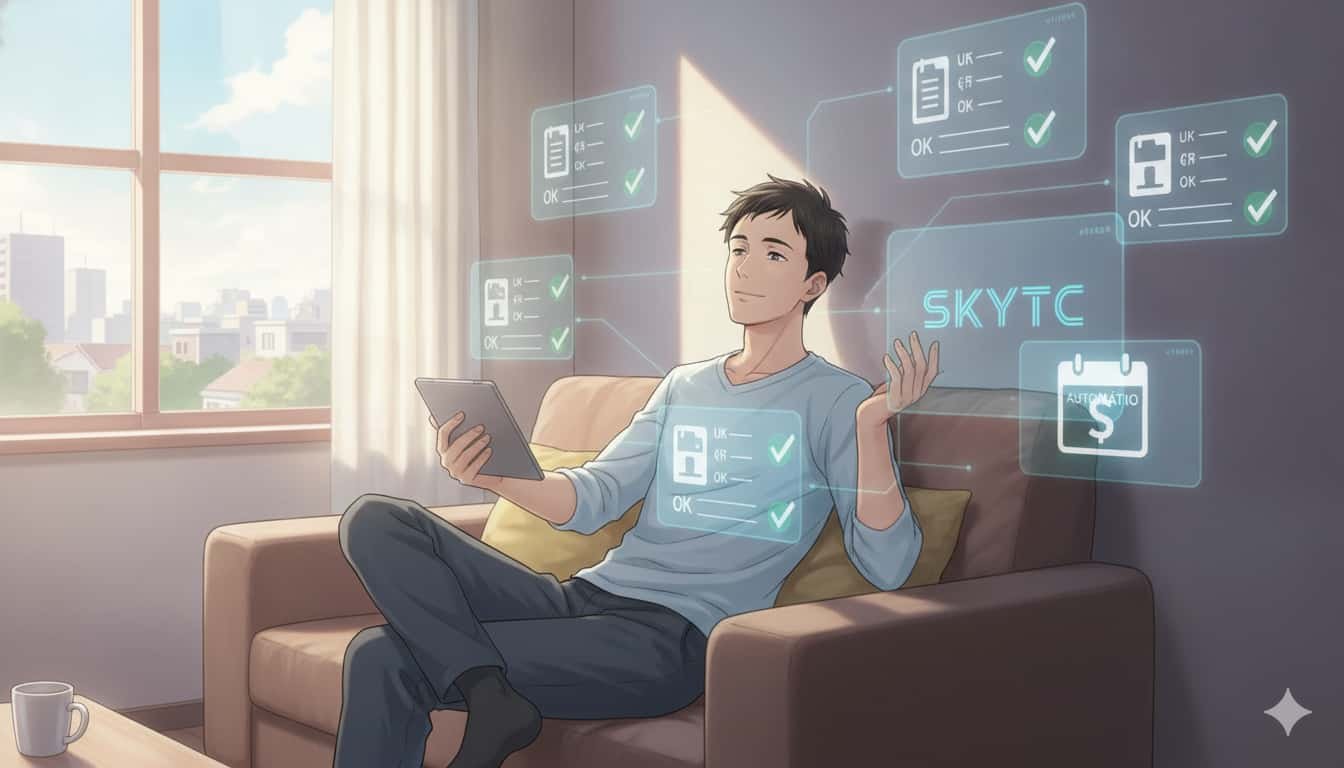
Você já passou pela situação chata de deitar a cabeça no travesseiro para dormir e, de repente, lembrar com aquele frio na barriga que esqueceu de pagar a conta de luz que vencia naquele mesmo dia? Pois é, manter as finanças pessoais organizadas no meio da correria do dia a dia é um verdadeiro teste de paciência para qualquer pessoa. É por isso que entender e aplicar as vantagens de utilizar o débito automático para contas fixas é um daqueles macetes que parecem bobos, mas que salvam seu orçamento de juros abusivos e devolvem sua paz mental de forma imediata.
Eu passei 15 anos da minha vida trabalhando como marceneiro antes de abrir minha empresa de tecnologia e liderar a equipe da SKYTC, atuando diretamente no setor de finanças. Na marcenaria tradicional, se você não tiver um processo organizado de corte e montagem, você perde madeira nobre e joga seu lucro no lixo por pura falta de atenção. Nas finanças pessoais, a lógica é exatamente a mesma. Pagar contas com atraso por puro esquecimento é como errar a medida de uma tábua: um desperdício doloroso de dinheiro que poderia estar rendendo em criptomoedas ou em investimentos mais inteligentes.
Hoje, como maratonista de montanha, sei que a consistência e a automação de processos são as únicas coisas que te fazem aguentar caminhos longos e subidas íngremes sem quebrar as pernas. Trazer essa inteligência de automação para o seu dinheiro, agendando o pagamento das suas despesas recorrentes (como luz, água, gás e internet), é o que vai te dar fôlego financeiro para focar no que realmente importa na sua carreira, seja você um criativo, um engenheiro de elite ou alguém trabalhando no conforto do home office.
Em 30 segundos: O veredito de balcão
Papo Reto: Ativar o débito automático para as suas despesas mensais recorrentes é a melhor forma de se blindar contra multas desnecessárias por atraso e parar de perder tempo digitando código de barras de boleto todo santo mês. Mas atenção: use essa ferramenta com uma única regra de ouro na cabeça — nunca deixe sua conta corrente zerada e monitore os extratos mensalmente para não cair em cobranças duplicadas ou abusivas das prestadoras de serviço. Se você é desorganizado e não acompanha o saldo da sua conta, o débito automático pode virar uma cilada silenciosa de cheque especial. Use com inteligência ou prepare-se para passar raiva.
As reais vantagens de utilizar o débito automático para contas fixas
Para simplificar de um jeito prático que até minha avó entenderia de primeira: o débito automático funciona como um funcionário particular gratuito que trabalha dentro do seu aplicativo bancário. Ele monitora a data exata em que suas despesas recorrentes vão vencer e faz o pagamento de forma silenciosa, sem exigir que você pare o que está fazendo para ler um papel ou digitar números infinitos na tela do celular.
No entanto, para usufruir dos benefícios sem cair em armadilhas financeiras, precisamos olhar de forma realista para os prós e contras das principais categorias de contas recorrentes:
- Contas de Utilidade Pública (Água e Luz): O lado bom: Garante que serviços essenciais nunca sejam cortados por mero esquecimento do morador. O ponto negativo: Se houver um vazamento invisível de água na sua casa, a conta virá com um valor absurdamente alto e o banco vai debitar o valor cheio assim mesmo, fazendo você penar para conseguir o estorno com a concessionária.
- Serviços de Telecomunicação (Internet e TV a Cabo): O lado bom: Muitas operadoras oferecem descontos reais e fixos na mensalidade para quem ativa o débito automático. O ponto negativo: Cancelar esse tipo de serviço com o débito ativo pode virar uma novela de cobranças indevidas pós-cancelamento direto no seu saldo bancário.
- Fatura de Cartão de Crédito: O lado bom: Evita os juros rotativos do cartão, que são as maiores taxas cobradas no mercado brasileiro. O ponto negativo: Se você tiver um mês de gastos atípicos e não tiver saldo suficiente na data do vencimento, o banco vai raspar o que tiver na sua conta corrente e te empurrar para o cheque especial sem o seu consentimento manual.
A Realidade do Campo de Batalha: O que os bancos não te contam
Na teoria colorida dos comerciais de televisão, o débito automático é vendido como a solução definitiva para uma vida sem preocupações financeiras. Mas na realidade do campo de batalha, as promessas de perfeição do sistema bancário não se sustentam na prática se você não mantiver um olho no gato e outro no peixe. O sistema é extremamente prático e seguro, mas as falhas humanas e sistêmicas das empresas de cobrança acontecem com muito mais frequência do que deveriam.
Um elogio técnico justo: A integração dos bancos modernos com as grandes concessionárias é extremamente rápida e segura, reduzindo a quase zero o risco de o pagamento não ser processado pela instituição financeira. Porém, depender cegamente dessa automação sem conferir seu extrato mensalmente é uma cilada clássica que faz seu dinheiro suado virar fumaça por erros de faturamento de terceiros.
Deixe-me descrever um cenário hipotético de erro muito comum que canso de ver acontecer no dia a dia. Imagine que você contratou um plano de internet banda larga e ativou o débito automático para ganhar aquele desconto camarada na mensalidade. No terceiro mês de uso, a operadora comete um erro interno no sistema deles e te cobra duas vezes no mesmo mês, gerando dois lançamentos de débito automático idênticos em datas próximas. Se você não tem o hábito de olhar seu extrato, esse dinheiro some da sua conta corrente silenciosamente e você só vai perceber o rombo meses depois, quando precisar do saldo para outra despesa importante.
A internet está cheia de ciladas que fazem seu dinheiro suado virar fumaça. Para poupar o seu tempo e o seu bolso, nós filtramos o lixo eletrônico: conheça a nossa Curadoria Central SKYTC e veja os hardwares, ferramentas e suprimentos reais que nós testamos e aprovamos nos nossos bastidores.
Finanças Tech: Estratégia e Curadoria
Decisões inteligentes com segurança e comparação técnica.
Acessar Curadoria de Elite →Mercado & ações tech: investimentos globais
Panorama e critérios para avaliar empresas e tendências que movem o setor.
Explorar agora →Inteligência artificial, gadgets e vida digital
Como a IA está mudando hábitos, produtividade e consumo de tecnologia.
Ver conteúdos →Empreendedorismo & carreira no futuro tech
Habilidades, caminhos e decisões para crescer no mercado com estratégia.
Acessar trilha →Ecossistema das Fintechs e Bancos Digitais
Panorama do setor, modelos de negócio e como bancos digitais e fintechs se conectam no mercado.
Ver ecossistema →Criptoativos e o futuro dos investimentos tech
Entenda fundamentos, riscos, tese e cenário para decisões mais conscientes.
Ler análise →Tabela Comparativa: Métodos de Pagamento de Contas Fixas
Para te ajudar a escolher a melhor estratégia para o seu bolso, criamos uma comparação direta entre as principais formas de gerenciar o pagamento das suas despesas fixas todo mês. Escolha a que melhor se adapta à sua rotina de controle financeiro:
| Critério de Avaliação | Débito Automático | Pagamento Manual (Boleto) | Pix Agendado |
|---|---|---|---|
| Risco de Esquecimento | Zero (O banco executa tudo sozinho) | Muito Alto (Depende da sua memória) | Baixo (Depende do agendamento prévio) |
| Risco de Cobrança Indevida | Médio (Debita o valor enviado pela empresa) | Zero (Você confere antes de digitar a senha) | Zero (Você revisa os dados na hora do Pix) |
| Descontos e Benefícios | Frequente (Muitas marcas oferecem bônus) | Raro (Sem incentivos das empresas) | Raro a Médio (Varia por modelo de empresa) |
| Controle do Fluxo de Caixa | Baixo (Exige saldo disponível na data exata) | Total (Você escolhe o melhor dia para pagar) | Médio (Requer saldo na conta no dia agendado) |
| Facilidade de Cancelamento | Média (Pode exigir contato com a empresa) | Imediata (Basta não realizar o pagamento) | Imediata (Basta excluir o agendamento no app) |
Como configurar e dominar o sistema sem perder o controle do seu dinheiro
Se você decidiu que quer aproveitar a praticidade do débito automático para simplificar sua vida, o segredo é não deixar a ferramenta rodando solta sem nenhuma supervisão. O controle financeiro inteligente exige que você seja o mestre do seu próprio fluxo de caixa. Configure as datas de vencimento de todas as suas contas fixas para um ou dois dias após o recebimento do seu salário ou faturamento mensal, evitando que os débitos aconteçam em períodos de caixa baixo.
Além disso, como a maior parte do gerenciamento financeiro hoje em dia é feita diretamente pela tela do seu smartphone, a segurança digital deve ser sua prioridade absoluta. Se você utiliza aplicativos de bancos no seu dia a dia móvel, proteja sua integridade digital de ponta a ponta. Acesse o Celular Seguro (Gov.br) para bloqueios oficiais de aparelhos e contas bancárias em caso de perda, roubo ou furto do seu celular.
Outro macete essencial de quem entende de finanças é monitorar a saúde dos seus dados financeiros junto aos órgãos oficiais. Para ter certeza de que nenhuma empresa abriu contas correntes ou gerou chaves Pix falsas em seu nome sem a sua devida autorização, Consulte seu histórico financeiro no Registrato (Banco Central) periodicamente. Esse hábito simples garante que você mantenha sua ficha limpa e sua vida financeira totalmente protegida de fraudadores.
Checklist Prático de Execução Rápida
Aqui está o roteiro definitivo para você começar a aproveitar o melhor do sistema de automação de pagamentos sem cometer erros de iniciante:
- Mapeie quais contas oferecem reais vantagens de utilizar o débito automático para contas fixas: Quem sabe faz ao vivo: Nem toda conta deve ser automatizada; priorize luz, internet e água, que possuem pouca variação de valor, e evite contas instáveis.
- Ajuste as datas de vencimento das contas para logo após o seu dia de pagamento: Quem sabe faz ao vivo: Nunca deixe os débitos caírem no final do mês, quando o saldo da sua conta corrente costuma estar mais baixo.
- Cadastre as contas diretamente pelo aplicativo do seu banco usando o código de barras: Quem sabe faz ao vivo: Fazer o cadastro direto pelo aplicativo do banco é muito mais seguro e rápido do que solicitar a ativação pelo site da concessionária de serviços.
- Ative os alertas de notificação push no aplicativo do seu celular: Quem sabe faz ao vivo: Configure o banco para te mandar uma mensagem um dia antes do débito acontecer, assim você confere se há saldo suficiente na conta.
- Monitore a primeira cobrança após a ativação do serviço: Quem sabe faz ao vivo: No primeiro mês, o débito automático pode não ser processado a tempo; confira se o boleto não precisa ser pago manualmente para evitar cortes.
- Defina um limite máximo para débito automático de cada conta cadastrada: Quem sabe faz ao vivo: Alguns bancos permitem limitar o valor máximo que pode ser debitado por conta, protegendo seu saldo de cobranças abusivas por erro de leitura.
- Revise seu extrato bancário detalhadamente pelo menos uma vez por mês: Quem sabe faz ao vivo: Reserve dez minutos no seu final de semana para conferir se todos os valores debitados batem exatamente com as faturas enviadas por e-mail.
- Crie uma conta reserva exclusiva para manter os seus investimentos separados: Quem sabe faz ao vivo: Nunca deixe o dinheiro reservado para seus aportes mensais na mesma conta corrente onde acontecem os débitos automáticos do mês.
- Mantenha uma reserva financeira de emergência mínima na conta corrente: Quem sabe faz ao vivo: Deixe um pequeno valor de segurança parado na conta corrente para cobrir variações inesperadas nas contas de consumo.
- Cancele o débito automático imediatamente ao decidir encerrar um contrato de serviço: Quem sabe faz ao vivo: Não espere a operadora cancelar a cobrança por conta própria; vá no app do banco e exclua a autorização de débito para evitar surpresas.
Perguntas Frequentes (FAQ)
1. O débito automático de contas fixas cobra alguma taxa extra do cliente?
Não, os bancos são totalmente proibidos de cobrar qualquer tipo de taxa ou tarifa de serviço para realizar o pagamento de contas por meio de débito automático. Se o seu banco estiver cobrando qualquer valor sob essa justificativa, reclame imediatamente no Procon ou mude de instituição bancária. Esse serviço é totalmente gratuito por lei.
2. O que acontece se a conta vencer e eu não tiver saldo disponível na conta?
Cuidado, pois aqui é onde você perde dinheiro rápido. Se não houver saldo disponível no dia do vencimento, o banco não realizará o pagamento da conta. Pior ainda: se você tiver limite de cheque especial ativo, o banco pagará a conta utilizando esse limite e te cobrará juros diários absurdamente altos por usar esse crédito emergencial sem perceber.
3. Como faço para cancelar o débito automático de uma conta específica?
Você pode realizar o cancelamento diretamente pelo aplicativo do seu banco ou pelo internet banking. O macete é fazer o cancelamento com pelo menos 5 dias úteis de antecedência em relação à data de vencimento da conta, garantindo que o banco tenha tempo hábil para processar a sua exclusão e não rodar a cobrança automática daquele mês.
4. É seguro colocar a fatura do cartão de crédito em débito automático?
Olha, vou ser muito sincero: eu não recomendo fazer isso de jeito nenhum. Se a sua fatura vier com uma cobrança errada ou se clonarem o seu cartão, o banco vai debitar o valor total da sua conta corrente na data do vencimento de qualquer forma, zerando seu saldo. Prefira sempre revisar e pagar a fatura do cartão manualmente mês a mês.
5. As empresas podem alterar o valor do débito automático sem me avisar?
As prestadoras de serviço enviam a fatura detalhada por e-mail ou correspondência física antes de enviar a ordem de débito para o banco. O banco apenas executa o pagamento do valor que a empresa informou. Se a empresa errar no faturamento, o banco vai debitar o valor errado de qualquer maneira. Por isso, a sua supervisão mensal é indispensável.
6. Posso cadastrar contas de titularidades diferentes na minha conta bancária?
Sim, a grande maioria dos bancos permite que você cadastre contas fixas que estejam registradas no nome ou CPF de outras pessoas (como pais, cônjuges ou inquilinos). O processo de cadastro é exatamente o mesmo: basta informar o código de convênio da empresa e o número do cliente que constam impressos no boleto físico.
7. Qual a diferença prática entre débito automático e Pix agendado?
No débito automático, a empresa envia o valor da conta direto para o banco pagar, sem você precisar fazer nada. No Pix agendado, é você quem define previamente um valor fixo e uma data para enviar o dinheiro para a empresa. O Pix agendado não se ajusta sozinho se o valor da conta de luz ou água variar de um mês para o outro.
8. O débito automático ajuda a melhorar o meu Score de crédito?
Sim, com certeza ajuda muito. Pagar todas as suas contas fixas rigorosamente em dia, sem nenhum dia de atraso ao longo dos meses, mostra para os sistemas de análise de crédito que você é um cliente altamente responsável e pontual. Isso facilita a sua vida na hora de conseguir taxas de juros menores em financiamentos futuros.
Aprender a teoria é só o primeiro passo; o que realmente protege o seu bolso é escolher a ferramenta certa. Se você quer parar de perder tempo com promessas vazias da internet e ir direto para o que funciona, clique aqui e acesse a nossaCurodoria Central SkyTc para garantir os hardwares, ferramentas e suprimentos que nós testamos e aprovamos na vida real.
Quer os links recomendados e as melhores opções já filtradas?
Acesse a nossa Curadoria de Elite e veja as indicações atualizadas em um só lugar para não errar na escolha.
Transparência: alguns links na Curadoria podem ser de afiliados.
Por que confiar na Curadoria de Finanças SKYTC?
Na SKYTC, simplificamos a inteligência financeira para você. Não somos apenas um site de indicações; somos especialistas focados em infraestrutura tecnológica e rentabilidade real para o seu patrimônio.
✅ Técnica:
Analisamos taxas, segurança de dados e eficiência de rendimento (CDI/Selic).
✅ Especialidade:
Foco em ferramentas que automatizam sua vida financeira e protegem seu capital.
✅ Autoridade:
Curadoria baseada em transparência real, apontando pontos positivos e negativos.
✅ Confiança:
Links verificados para instituições regulamentadas pelo Banco Central.
Aviso de Investimentos: O conteúdo deste portal tem caráter exclusivamente informativo e educativo, baseado na experiência técnica e estratégica do autor. Investimentos financeiros envolvem riscos e podem resultar em perdas de capital. As análises aqui apresentadas não constituem recomendação de compra, venda ou indicação de ativos específicos. Sempre consulte um assessor financeiro ou profissional certificado antes de tomar qualquer decisão de investimento. O desempenho passado não é garantia de resultados futuros. Verifique as taxas e regulamentações vigentes nas instituições oficiais.
✨ Leia também: Como investir em renda fixa diretamente pelo seu banco
Um conteúdo que complementa perfeitamente este post — vale a leitura.